Trumpai: banko išrašų suderinimą automatizuoja trys sluoksniai: išrašai patys atkeliauja į apskaitą (camt.053 failas, Swedbank Gateway, SEB Baltic Gateway ar open banking), taisyklės sudengia mokėjimus pagal sąskaitos numerį, sumą ir įmonės kodą, o DI pasiūlo atitikmenis tiems mokėjimams, kurių taisyklės nerado. Žmogus tvirtina tik abejotinus atvejus.
Bankų kainas ir funkcijas tikrinau jų svetainėse 2026 m. spalio 17 d. Kainos keičiasi — prieš sudarydami sutartį pasitikrinkite banko įkainius.
Kas yra banko išrašų suderinimas ir kodėl jis ėda laiką?
Suderinimas (angl. bank reconciliation) — tai kiekvienos banko operacijos susiejimas su apskaitos įrašu: gautas pavedimas sudengiamas su pardavimo sąskaita, išmoka — su tiekėjo sąskaita, banko mokestis — su sąnaudų sąskaita. Mėnesio pabaigoje banko likutis turi sutapti su apskaitos likučiu.
Pats išrašo importas šiandien paprastas. Laiką ėda išimtys: klientas paskirtyje parašė „už prekes“, apmokėjo tris sąskaitas vienu pavedimu, sumokėjo be 2 centų, mokėjo savininkas iš asmeninės sąskaitos, o pinigai iš el. parduotuvės ateina Paysera ar Stripe išmoka, kurioje sumuota šimtas užsakymų. Būtent šias išimtis verta automatizuoti.
- 1Išrašai patys atkeliauja į apskaitącamt.053 · Swedbank Gateway · SEB Baltic Gateway · open banking
- 2Taisyklės sudengia aiškius mokėjimusPagal sąskaitos numerį, sumą ir įmonės kodą.
- 3DI pasiūlo atitikmenis likusiems
- 4Buhalteris tvirtina tik abejotinus
Kaip automatiškai gauti išrašus iš Swedbank, SEB, Luminor, Revolut ir Paysera?
Dauguma Lietuvos bankų leidžia atsisiųsti išrašą ISO 20022 camt.053 XML formatu — jį importuoja beveik visos apskaitos programos. Tačiau failą kas kartą reikia atsisiųsti ranka. Automatiniai variantai:
| Bankas | Automatinis kanalas | Kaina (2026 m. spalis) | Pastabos |
|---|---|---|---|
| Swedbank | Swedbank Gateway (tiesioginis arba per operatorių) | Tiesioginis: 60 € sutartis + 35 €/mėn.; kitų bankų sąskaitos +15 €/mėn. Per operatorių klientui — nemokamai | Per Gateway galima gauti ir SEB, Luminor, Citadele, Artea, Urbo ir kitų bankų sąskaitų išrašus |
| SEB | SEB Baltic Gateway (API) | Tiesioginis: 50 € aktyvinimas, išrašai 10 €/mėn., dienos išrašai 25 €/mėn. Per tarpininką — 5 €/mėn., verslo plano klientams netaikoma | Išrašai už bet kurį laikotarpį per 2 metus; kitų bankų (Swedbank, Luminor) informacija |
| Luminor | camt.053 eksportas; per Swedbank Gateway, SEB Baltic Gateway arba open banking | Priklauso nuo pasirinkto kanalo | Rivile ERP jungiasi per licencijuotą open banking teikėją |
| Revolut Business | Business API: operacijos ir webhooks | Pagal Revolut planą | Iki 1 000 operacijų vienoje užklausoje; Freelancer planuose senesni nei 90 d. duomenys pasiekiami tik 5 min. po autorizacijos |
| Paysera | Paysera API: išrašai realiu laiku, masiniai mokėjimai | Pagal Paysera sąlygas | Taip pat ISO 20022 XML ir PDF išrašai savitarnoje |
Svarbus pastebėjimas: jei jūsų apskaitos programa jau yra banko „operatorius“, sujungimas per ją dažniausiai pigiausias. Pavyzdžiui, Rivile ERP turi tiesioginį ryšį su banku per licencijuotą open banking teikėją, o Rivile GAMA open banking importui reikia atskiro Rivile API rakto, ir tiesiogiai galima pasiimti ne senesnius nei 3 mėnesių įrašus. Banko suteikti leidimai galioja ribotą laiką, todėl juos periodiškai tenka atnaujinti — tai vienas dažniausių „kodėl nustojo veikti“ atvejų.
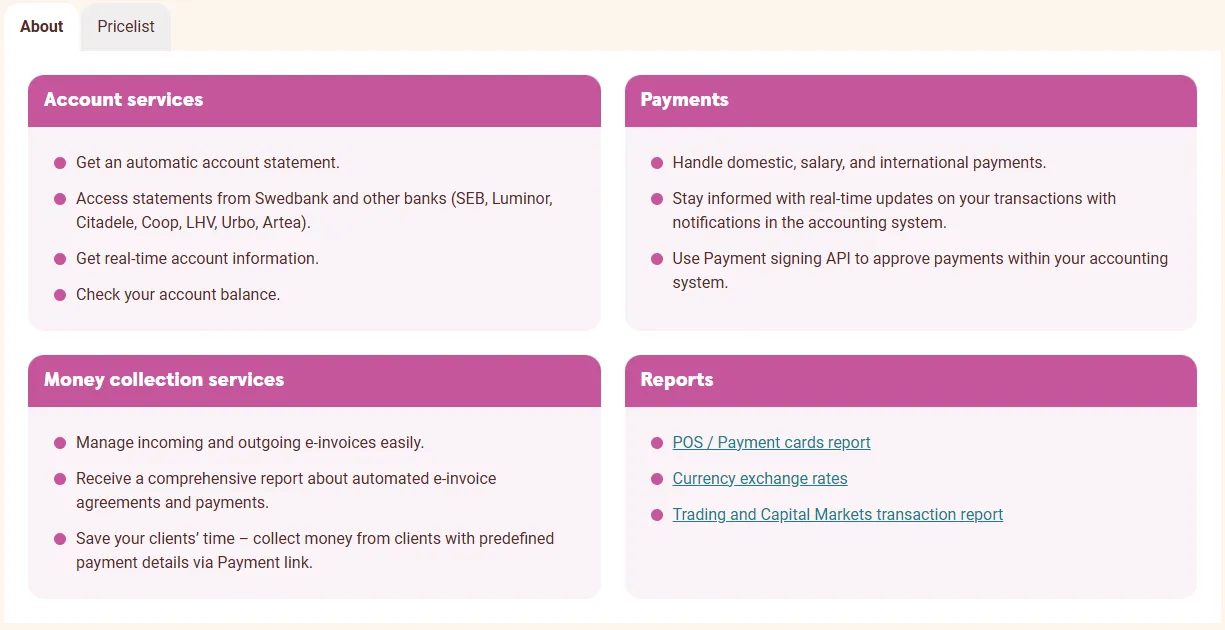
- 1 Pricelist – sutarties ir mėnesio mokesčiai
- 2 Get an automatic account statement – išrašas atkeliauja automatiškai
- 3 Kitų bankų (SEB, Luminor, Citadele ir kt.) sąskaitų išrašai tame pačiame kanale
Kaip veikia automatinis mokėjimų sudengimas su sąskaitomis?
Gerai suprojektuotas suderinimas eina nuo griežčiausių taisyklių prie švelniausių. Kiekviena operacija tikrinama iš eilės, kol randamas atitikmuo:
- Struktūrizuota nuoroda. Mokėjimo kodas ar sąskaitos numeris struktūrizuotame lauke (camt.053 RmtInf/Strd) arba EndToEndId.
- Sąskaitos numeris paskirtyje. Ieškoma pagal jūsų serijos šabloną, pvz., „SF-2026-“ ir skaičiai, ir lyginama suma.
- Įmonės kodas ir suma. Mokėtojo kodas iš išrašo plius vienintelė neapmokėta tos sumos sąskaita.
- IBAN ir suma. Mokėtojo sąskaita, jau anksčiau susieta su klientu.
- Kelios sąskaitos. Mokėjimo suma lygi kelių to kliento neapmokėtų sąskaitų sumai.
- Dalinis mokėjimas ir apvalinimas. Leidžiama paklaida (pvz., iki 0,05 €) arba dalinis sudengimas.
- Banko mokesčiai, palūkanos, mokesčiai VMI. Atpažįstami pagal operacijos kodą (pvz., CHRG, INTR) ir gavėją.
Kas liko po šių taisyklių — keliauja DI arba žmogui. Kad kitą kartą taisyklės pagautų daugiau, sistema įsimena naują IBAN ar pavadinimo variantą prie kliento kortelės.
Kur padeda DI: nesuderinti mokėjimai
Kalbos modelis gerai susidoroja su tuo, kur taisyklės lūžta: „apmok. už sąsk. 1234 ir 1240“, „UAB Medis ir Ko pagal sutartį Nr. 7“, „avansas“. Praktinis būdas:
- DI gauna operaciją ir to kliento (ar panašių pavadinimų klientų) neapmokėtų sąskaitų sąrašą — ne visą apskaitą.
- Grąžina struktūrizuotą atsakymą: kurios sąskaitos, kokia suma kiekvienai, pasitikėjimas, paaiškinimas.
- Aukšto pasitikėjimo pasiūlymai pateikiami buhalteriui vienu paspaudimu patvirtinti; žemo — paliekami rankiniam darbui.
- DI niekada pats nekeičia sumų ir nekuria įrašų be patvirtinimo.
DI taip pat naudingas mėnesio pabaigoje: suformuoti sąrašą „kas nesumokėjo ir kiek vėluoja“ ir paruošti priminimų tekstus klientams. Kaip DI naudojamas kitose buhalterijos užduotyse — straipsnyje dirbtinis intelektas buhalterijoje.
Kaip suderinti Paysera ar Stripe išmokas su el. parduotuvės užsakymais?
El. parduotuvėms didžiausias galvos skausmas — ne pavieniai pavedimai, o sumuotos išmokos. Mokėjimų surinkėjas į banko sąskaitą perveda vieną sumą už dešimtis ar šimtus užsakymų, atskaitęs savo komisinius. Banko išraše matote vieną eilutę, o apskaitoje turite šimtą sąskaitų.
Automatizuotas sprendimas veikia trimis žingsniais:
- Paimama išmokos detalizacija iš mokėjimų sistemos (API ar ataskaitos): kurie užsakymai, kokios sumos, kokie komisiniai.
- Kiekvienas užsakymas susiejamas su sąskaita apskaitoje pagal užsakymo numerį.
- Banko eilutė išskaidoma: užsakymų sumos sudengiamos su sąskaitomis, komisiniai — į sąnaudas, o skirtumas (grąžinimai, ginčai) pažymimas peržiūrai.
Tas pats principas tinka ir kortelių terminalų (POS) išmokoms. SEB Baltic Gateway, pavyzdžiui, teikia ir mokėjimo kortelių skaitytuvų ataskaitas — jas galima naudoti kaip detalizacijos šaltinį. Saugumo požiūriu suderinimui pakanka skaitymo teisių: mokėjimų inicijavimo teisės automatizavimo įrankiui nereikalingos.
Apskaitos programos funkcija ar individualus n8n srautas?
| Kriterijus | Programos funkcija (Rivile, Site.pro ir kt.) | Individualus srautas (n8n / Make) |
|---|---|---|
| Kaina | Įskaičiuota arba nedidelis priedas | Diegimas nuo 450 € + platforma nuo 20 €/mėn. |
| Kai sąskaitos ir apskaita — vienoje programoje | Tinka geriausiai | Dažniausiai nereikia |
| Kai sąskaitos kitoje sistemoje (el. parduotuvė, CRM, sąskaitų programa) | Silpna | Pagrindinė stiprybė |
| Keli mokėjimų kanalai (bankas + Paysera + Stripe + Revolut) | Priklauso nuo palaikomų bankų | Sujungiama į vieną vaizdą |
| DI nesuderintiems mokėjimams | Retai | Galima pridėti |
| Veiksmai po sudengimo (užsakymo būsena, priminimas, CRM) | Ribota | Bet kokie |
Mano patarimas: pirmiausia išnaudokite tai, ką jau turi jūsų programa ir bankas. Individualų srautą statykite tik ant to, kas lieka. Apie n8n ir Make pasirinkimą — n8n ar Make mažam verslui.
Kaip atrodo automatizuoto suderinimo srautas: 7 žingsniai
Pavyzdys — paslaugų įmonė, sąskaitos išrašomos sąskaitų programoje, apskaita Rivile, bankas SEB ir Paysera:
- Kas rytą n8n paima vakarykštes operacijas iš SEB (per Baltic Gateway ar camt.053) ir Paysera API.
- Operacijos suvienodinamos į vieną formatą, dublikatai atmetami pagal banko operacijos ID.
- Iš sąskaitų programos paimamos neapmokėtos sąskaitos.
- Taisyklės sudengia aiškius atvejus; sąskaitos pažymimos apmokėtomis.
- Likusios operacijos keliauja DI, kuris pasiūlo atitikmenis su paaiškinimu.
- Buhalteris gauna vieną santrauką (el. paštu ar Slack): kas sudengta, ką patvirtinti, kas liko.
- Pradelstoms sąskaitoms automatiškai siunčiami priminimai, o patvirtinti mokėjimai perduodami į apskaitą.
Toks srautas veikia šalia apskaitos programos, jos nekeičia. Jei sąskaitas išrašote el. parduotuvėje, kartu verta automatizuoti ir užsakymų perkėlimą — žr. Rivilė integracija su el. parduotuve.
Kiek kainuoja banko išrašų suderinimo automatizavimas?
| Dalis | Kaina |
|---|---|
| Banko kanalas | 0 € (camt.053 ranka, operatoriaus kanalas su verslo planu) iki 35–60 €/mėn. (tiesioginis Gateway) |
| n8n platforma | Nuo 20 €/mėn. (Starter, metinis mokėjimas) arba savas serveris |
| DI užklausos nesuderintiems mokėjimams | Paprastai keli eurai per mėnesį mažai įmonei |
| Srauto diegimas | Nuo 450 €, kaina sutariama raštu prieš pradedant, diegimas per 1–2 savaites |
Pavyzdys (iliustracija, ne kliento atvejis): jei buhalteris kas mėnesį 6 valandas praleidžia derindamas 300 operacijų, o automatika sudengia didžiąją dalį ir palieka kelias dešimtis patvirtinti, sutaupoma keletas valandų per mėnesį. Ar tai atsiperka, priklauso nuo jūsų valandinio įkainio ir operacijų skaičiaus — parašykite man šiuos du skaičius, ir el. paštu atsiųsiu tikslesnį įvertinimą. Kitų apskaitos automatizavimo dalių kainos — sąskaitų automatizavimo kaina 2026, paslauga — procesų automatizavimas, sprendimai buhalterijai — automatizavimas apskaitai, visos kainos — kainos.
Dažniausiai užduodami klausimai
Kaip automatiškai importuoti banko išrašą į apskaitos programą?
Trys būdai: atsisiųsti ISO 20022 camt.053 XML failą iš interneto banko ir jį importuoti; prijungti programą prie banko per Swedbank Gateway ar SEB Baltic Gateway; arba naudoti open banking (AIS) jungtį, kurią siūlo apskaitos programa. Pastarieji du veikia be rankinio failų kėlimo.
Kiek kainuoja tiesioginis ryšys su banku?
2026 m. spalio duomenimis Swedbank Gateway tiesioginis kanalas — 60 € sutarties mokestis ir 35 €/mėn., per operatorių (apskaitos programą) klientui — nemokamai. SEB Baltic Gateway tiesioginis kanalas — 50 € aktyvinimas ir nuo 10 €/mėn. už išrašus, per tarpininką — 5 €/mėn., o verslo paslaugų plano klientams šis mokestis netaikomas.
Kodėl apskaitos programa ne visus mokėjimus sudengia automatiškai?
Dažniausios priežastys: mokėjimo paskirtyje nėra sąskaitos numerio arba jis įrašytas su klaida, vienu pavedimu apmokamos kelios sąskaitos, mokama dalimis, mokėtojas yra kitas asmuo (pvz., savininkas iš asmeninės sąskaitos), arba kliento kortelėje nėra banko sąskaitos ar įmonės kodo.
Ką dirbtinis intelektas gali padaryti suderinant mokėjimus?
DI perskaito laisvą mokėjimo paskirties tekstą, atpažįsta sąskaitų numerius su klaidomis, sutrumpintus įmonių pavadinimus ir kelias sąskaitas viename mokėjime, ir pasiūlo atitikmenį su pasitikėjimo įverčiu. Galutinį sudengimą abejotinais atvejais patvirtina buhalteris.
Ar saugu suteikti automatizavimo įrankiui prieigą prie banko?
Suderinimui pakanka tik skaitymo teisės: išrašų ir likučių. Mokėjimų inicijavimo teisės nereikia. Prieigos raktai saugomi šifruotai, o n8n galima diegti savame ES serveryje, kad duomenys neišeitų už jūsų infrastruktūros.
Ar verta kurti atskirą srautą, jei apskaitos programa jau importuoja išrašus?
Ne visada. Jei programa sudengia daugiau nei 90 % mokėjimų ir likusius greitai susitvarkote, papildomas srautas neatsipirks. Jis verta, kai mokėjimai ateina keliais kanalais (bankas, Paysera, Stripe, Revolut), sąskaitos yra kitoje sistemoje nei apskaita arba nesuderintų mokėjimų kas mėnesį lieka dešimtys.